L'assurance dommages-ouvrage est-elle obligatoire ? Assurance dommages-ouvrage obligatoire : pour quels travaux, quand la souscrire, que risque un particulier sans elle, et que faire si l'assureur refuse ?
Mis à jour le
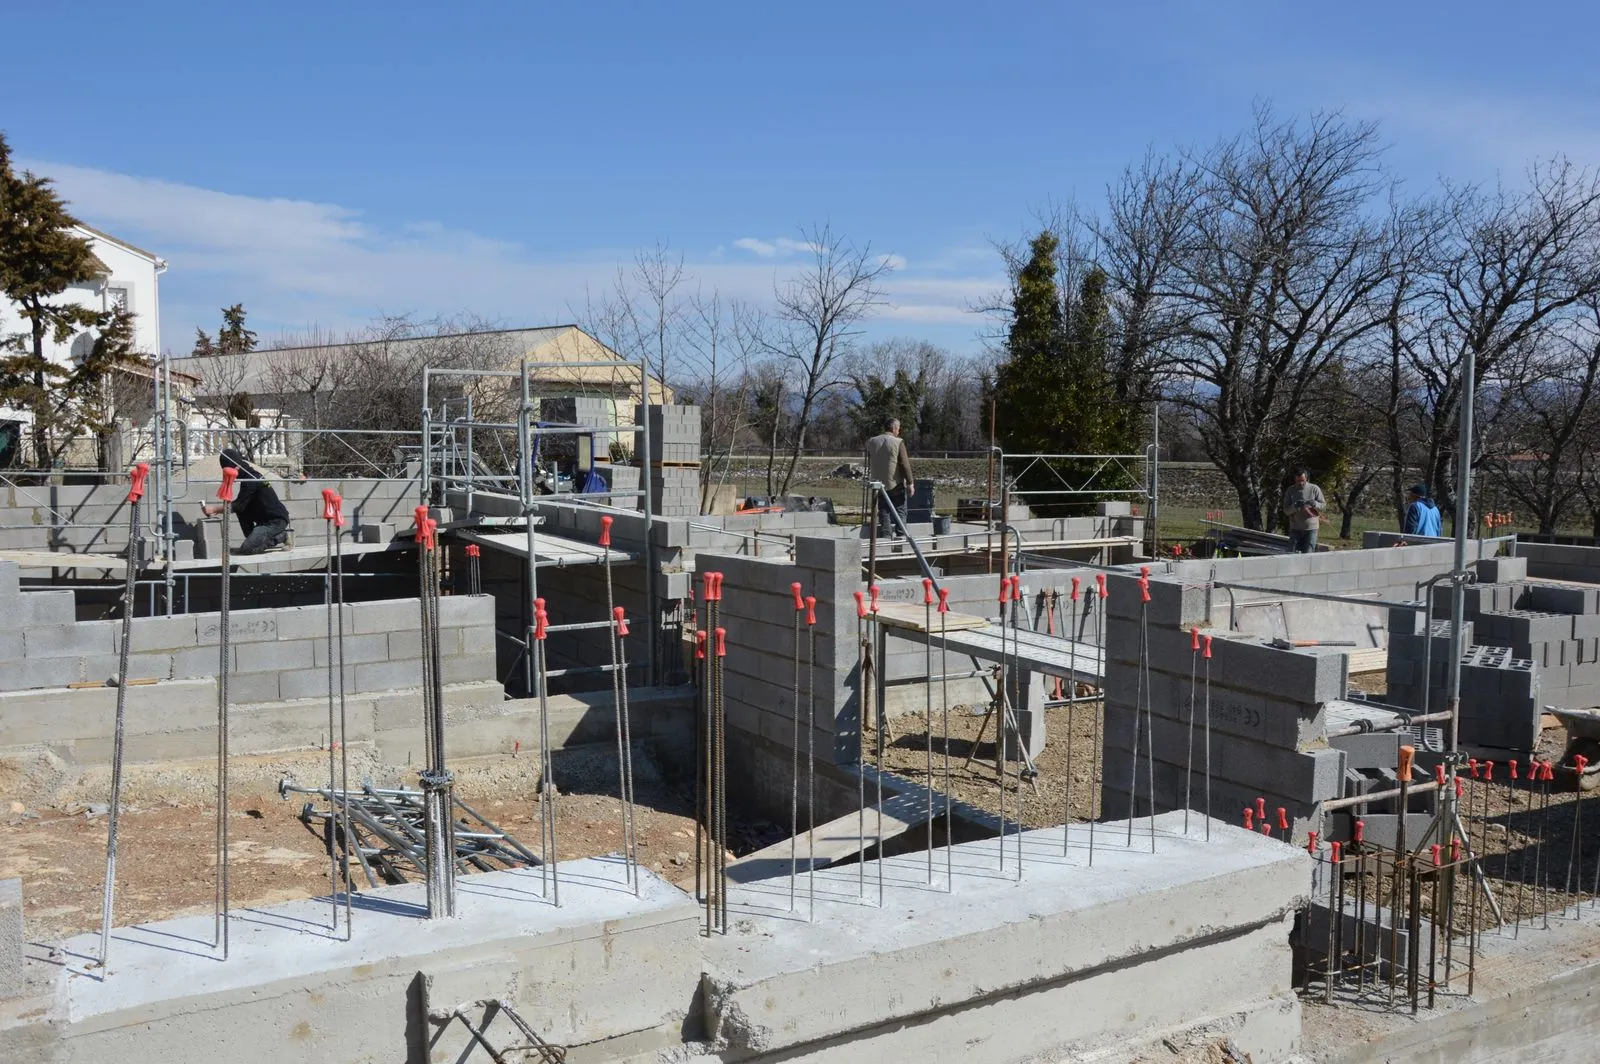
Oui. Toute personne qui fait réaliser des travaux de construction, le particulier qui fait construire, agrandir ou rénover lourdement sa maison compris, doit souscrire une assurance dommages-ouvrage avant l'ouverture du chantier (code des assurances, art. L. 242-1). Elle paie, sans chercher de responsable, la réparation des dommages de nature décennale, jusqu'à dix ans après la réception.
L’assurance dommages-ouvrage est-elle obligatoire pour un particulier qui fait construire ?
Oui. En France, le code des assurances impose à toute personne qui fait réaliser des travaux de construction de souscrire une assurance dommages-ouvrage avant l’ouverture du chantier. Le particulier n’en est pas dispensé : seules le sont les personnes publiques et certaines grandes entreprises, pour des bâtiments qui ne sont pas des logements.
L’obligation tient en une phrase de l’article L. 242-1 du code des assurances : toute personne physique ou morale qui, « agissant en qualité de propriétaire de l’ouvrage, de vendeur ou de mandataire du propriétaire de l’ouvrage, fait réaliser des travaux de construction, doit souscrire avant l’ouverture du chantier, pour son compte ou pour celui des propriétaires successifs », une assurance qui garantit, « en dehors de toute recherche des responsabilités », le paiement des réparations des dommages dont répondent les constructeurs.
- Qui : celui qui fait construire, le maître de l’ouvrage. Service-Public.fr cite le propriétaire, son mandataire, le syndic de copropriété, le vendeur et le promoteur immobilier.
- Pour qui : pour soi et pour les propriétaires successifs. L’assurance suit la maison, pas la personne.
- Pour quoi : pour être payé des réparations sans attendre de savoir quelle entreprise est responsable.
Le ministère de la Transition écologique parle d’un système « à double détente » : cette assurance paie d’abord, puis se retourne contre les entreprises, elles-mêmes obligées d’être assurées.
Pour quels travaux l’assurance dommages-ouvrage est-elle obligatoire : construction, extension, rénovation importante
Pour des « travaux de construction » : le code ne donne pas de liste. Le critère est la nature des dommages possibles, ceux que couvre la garantie décennale. Service-Public.fr vise la construction, l’extension et la rénovation d’un bâtiment par une entreprise ; la DGCCRF cite l’extension et la surélévation parmi les rénovations importantes.
Les exemples donnés par les sources officielles :
- La construction d’une maison, quel que soit le contrat : contrat de construction de maison individuelle, ou marchés passés directement avec un architecte et des entreprises.
- L’extension et la surélévation, que la DGCCRF range parmi les rénovations importantes d’un particulier.
- La rénovation importante : Service-Public.fr cite la modification de la structure d’un immeuble, les travaux extérieurs de gros œuvre, les fondations, le terrassement et le ravalement destiné à assurer l’étanchéité.
- Les ouvrages avec fondations : véranda, terrasse, piscine enterrée figurent parmi les ouvrages que Service-Public.fr rattache à la garantie décennale.
Le code écarte en revanche certains ouvrages de l’obligation (article L. 243-1-1) : les voiries, les parcs de stationnement, les réseaux divers, les canalisations, les ouvrages sportifs non couverts, entre autres. Avec une réserve qui compte pour une maison : ils y reviennent quand ils sont « accessoire à un ouvrage soumis à ces obligations d’assurance ». Le même article précise que l’obligation ne porte pas sur les ouvrages qui existaient avant le chantier, sauf ceux qui, « totalement incorporés dans l’ouvrage neuf, en deviennent techniquement indivisibles ».
Nous n’avons trouvé aucun texte qui fixe un montant de travaux ou une surface à partir desquels l’assurance devient obligatoire. La question à poser à l’entreprise et à l’assureur est celle de l’article 1792 du code civil : un défaut des travaux pourrait-il compromettre la solidité de l’ouvrage, ou le rendre impropre à sa destination ? Si oui, les travaux relèvent de la garantie décennale, et donc de l’assurance dommages-ouvrage.
Quand souscrire l’assurance dommages-ouvrage : avant l’ouverture du chantier
Avant l’ouverture du chantier : c’est le texte même de l’obligation. Le ministère précise que l’assurance doit être souscrite au plus tard à la date de la déclaration d’ouverture de chantier. Avec un contrat de construction de maison individuelle, le contrat lui-même doit porter la référence de l’assurance souscrite par celui qui fait construire.
La déclaration d’ouverture de chantier. Celui qui est tenu de s’assurer doit pouvoir en justifier, et la justification est apportée « lors de la déclaration d’ouverture du chantier, à l’autorité compétente pour recevoir cette déclaration » (article R. 243-2 du code des assurances). D’où la date limite que retient le ministère de la Transition écologique : au plus tard le jour où cette déclaration est établie.
Le contrat de construction de maison individuelle. Il doit comporter « la référence de l’assurance de dommages souscrite par le maître de l’ouvrage » (article L. 231-2 du code de la construction et de l’habitation). Il peut être conclu sous la condition suspensive de « l’obtention de l’assurance de dommages » : si la condition ne se réalise pas dans le délai prévu au contrat, les fonds déposés en garantie sont restitués sans retenue ni pénalité (article L. 231-4).
Les assurances des entreprises. Au même moment, chaque constructeur doit justifier de sa propre assurance de responsabilité décennale (article L. 241-1 du code des assurances). Service-Public.fr conseille de demander, avant l’ouverture du chantier, l’attestation de chaque professionnel et les coordonnées de son assureur. L’assureur dommages-ouvrage peut vous en demander la preuve.
Une fois le contrat signé, les clauses types fixées par le code des assurances vous engagent à plusieurs envois, que l’on oublie facilement une fois la maison livrée :
- déclarer à l’assureur chaque réception de travaux, et lui remettre le procès-verbal dans le mois ;
- lui adresser, dans le mois qui suit l’achèvement, un dossier technique comportant au moins les plans et descriptifs des travaux effectivement réalisés ;
- lui déclarer tout arrêt des travaux qui doit dépasser trente jours ;
- lui fournir, s’il la demande, la preuve des contrats d’assurance décennale des entreprises.
Sans assurance dommages-ouvrage : que risque un particulier ?
Le défaut d’assurance est puni de six mois d’emprisonnement et de 75 000 € d’amende, mais cette peine ne s’applique pas à la personne qui construit un logement pour l’occuper elle-même ou y loger sa famille proche. L’obligation, elle, demeure. Et le risque devient pratique : sans préfinancement, il faut attendre qu’un responsable soit désigné.
La sanction pénale. « Quiconque contrevient » à l’obligation est puni « d’un emprisonnement de six mois et d’une amende de 75 000 euros ou de l’une de ces deux peines seulement » (article L. 243-3 du code des assurances). Le second alinéa écarte cette peine pour « la personne physique construisant un logement pour l’occuper elle-même ou le faire occuper par son conjoint, ses ascendants, ses descendants ou ceux de son conjoint ». Le texte n’écarte que la peine : il ne dit pas que l’assurance devient facultative. Et il ne vise pas celui qui fait construire pour louer ou pour vendre.
L’indemnisation. Sans dommages-ouvrage, le ministère de la Transition écologique décrit la suite : il faut s’adresser directement à l’entreprise ou à son assureur, attendre que l’expert détermine les responsabilités, et les délais de règlement sont plus longs. Si l’entreprise n’était pas assurée non plus, il ne reste que l’action contre le constructeur lui-même.
Le contrat de construction. La DGCCRF relève qu’un constructeur ou un entrepreneur pourrait refuser d’exécuter un contrat de construction dépourvu de cette assurance, puisqu’elle en est un élément obligatoire.
Revendre dans les dix ans sans dommages-ouvrage : ce que dit le texte
Si la maison est vendue moins de dix ans après la réception des travaux, l’acte doit mentionner l’existence ou l’absence de l’assurance : l’acheteur est donc informé. Et celui qui vend, après achèvement, une maison qu’il a fait construire est réputé constructeur : il répond lui-même des dommages décennaux envers l’acheteur.
Deux textes se combinent.
- La mention dans l’acte. Quand un acte transfère la propriété avant l’expiration du délai de dix ans, « mention doit être faite dans le corps de l’acte ou en annexe de l’existence ou de l’absence des assurances » obligatoires (article L. 243-2 du code des assurances). L’absence de dommages-ouvrage s’écrit donc noir sur blanc dans l’acte de vente.
- La responsabilité du vendeur. Est réputée constructeur « toute personne qui vend, après achèvement, un ouvrage qu’elle a construit ou fait construire » (article 1792-1 du code civil). Or tout constructeur est responsable de plein droit, envers l’acquéreur, des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination (article 1792), pendant dix ans à compter de la réception (article 1792-4-1).
La DGCCRF en tire la conséquence : en cas de revente dans les dix ans, celui qui a fait construire sans s’assurer est « personnellement responsable » envers l’acheteur des conséquences du défaut d’assurance. Les textes s’arrêtent là : ils ne disent rien du prix de vente, ni de ce que décidera l’acheteur.
Quand l’assurance existe, elle passe à l’acheteur : les clauses types définissent l’assuré comme « le souscripteur et les propriétaires successifs de l’ouvrage ». Sur l’attestation, les sources ne disent pas exactement la même chose. Le code fait annexer à l’acte l’attestation d’assurance des professionnels, celle qu’ils joignent à leurs devis et factures ; Service-Public.fr écrit que l’attestation de l’assurance dommages-ouvrage y est annexée. Gardez les deux, et remettez-les au notaire avec les autres documents à réunir pour vendre une maison.
Un assureur refuse de vous assurer : saisir le Bureau central de tarification
Celui qui est tenu de s’assurer et essuie un refus peut saisir le Bureau central de tarification, qui fixe la prime à laquelle l’assureur sollicité devra garantir le chantier. La demande d’assurance doit avoir été faite par lettre recommandée, et le bureau doit être saisi dans les quinze jours du refus.
La marche à suivre vient de l’article L. 243-4 du code des assurances, dans sa rédaction en vigueur depuis le 28 mai 2026, et des articles R. 250-2 à R. 250-5 :
- Demandez l’assurance par écrit, par lettre recommandée ou envoi recommandé électronique avec avis de réception, au siège de l’assureur, ou déposez-y la demande contre récépissé. Sans cette forme, le refus ne peut pas être porté devant le bureau.
- Constatez le refus. Il peut être écrit : il doit alors mentionner la possibilité de saisir le bureau et en préciser les modalités. Il peut être implicite : le silence de l’assureur pendant plus de quarante-cinq jours après réception de la demande. Est aussi assimilé à un refus le fait de subordonner l’acceptation à la couverture d’autres risques que ceux de l’obligation.
- Saisissez le bureau dans les quinze jours du refus, par lettre recommandée ou envoi recommandé électronique avec avis de réception. Passé ce délai, la demande est irrecevable.
- Fournissez les éléments nécessaires à sa décision : vous comme l’assureur êtes tenus de les lui communiquer, dont le tarif que l’assureur applique à ce type de risque.
- Attendez la décision : le bureau statue dans un délai de trois mois, et sa décision est notifiée dans les dix jours à l’assuré et à l’assureur.
Le bureau a pour « rôle exclusif » de fixer le montant de la prime ; il peut aussi déterminer une franchise qui reste à la charge de l’assuré. L’assureur qui maintiendrait son refus après cette décision encourt le retrait de son agrément (article L. 243-6). Les coordonnées du bureau figurent sur la fiche de Service-Public.fr.
Entre la demande, le silence éventuel de l’assureur et la décision du bureau, plusieurs mois peuvent passer : la demande d’assurance se fait bien avant la date prévue pour l’ouverture du chantier.
Dommages-ouvrage et garantie décennale : comment les deux assurances jouent ensemble
La garantie décennale est la responsabilité du constructeur, couverte par son assurance ; la dommages-ouvrage est l’assurance de celui qui fait construire. Pour un même dommage, la seconde paie d’abord les réparations, sans chercher de responsable, puis son assureur se retourne contre les constructeurs et leurs assureurs.
Les deux portent sur les mêmes dommages, ceux de l’article 1792 du code civil, et s’arrêtent à la même date :
- Le début : l’assurance dommages-ouvrage prend effet après l’année de parfait achèvement (article L. 242-1). Pendant cette première année, elle joue quand même si l’entrepreneur, mis en demeure, n’a pas exécuté ses obligations, ou si son contrat a été résilié pour inexécution avant la réception.
- La fin : la garantie « prend fin à l’expiration d’une période de dix ans à compter de la réception », disent les clauses types, que tout contrat est réputé contenir (article L. 243-8).
Ce que l’assurance dommages-ouvrage ne fait pas, d’après les mêmes sources :
- elle ne couvre pas les dommages qui résultent exclusivement du fait intentionnel de l’assuré, de l’usure normale, du défaut d’entretien ou de l’usage anormal, ni ceux dus à une cause étrangère ;
- elle ne couvre pas les sinistres survenus pendant les travaux, comme un incendie, qui relèvent de l’assurance de l’entrepreneur, ni le non-achèvement des travaux dans les délais prévus, indique la DGCCRF ;
- elle n’achève pas la maison à la place d’une entreprise qui abandonne le chantier, précise le ministère ;
- elle n’inclut pas, dans sa partie obligatoire, la privation de jouissance ni les pertes de loyers.
Pour le défaut d’entretien, le ministère cite les chéneaux et gouttières bouchés par les feuilles, les ventilations calfeutrées, la fosse septique non vidangée. Notre calendrier d’entretien de la maison donne les rythmes à tenir.
La déclaration de sinistre, les délais imposés à l’assureur et les trois garanties des constructeurs sont détaillés dans notre guide parfait achèvement, biennale, décennale.
Ce qu’il faut garder : l’attestation d’assurance dommages-ouvrage, le contrat, le procès-verbal de réception
Gardez le contrat et l’attestation d’assurance dommages-ouvrage, le procès-verbal de réception qui date le départ des dix ans, et les attestations d’assurance décennale de chaque entreprise. Ces pièces servent trois fois : pour déclarer un sinistre, pour vendre dans les dix ans, et pour que l’acheteur puisse à son tour saisir l’assureur.
- Le contrat et ses conditions particulières : son numéro est le premier renseignement demandé dans une déclaration de sinistre.
- L’attestation d’assurance dommages-ouvrage : c’est la preuve que l’obligation a été remplie, à produire à l’ouverture du chantier puis à la vente.
- Le procès-verbal de réception : sa date fait partir les dix ans, et l’assureur doit en recevoir copie dans le mois.
- Les attestations d’assurance décennale des entreprises, jointes à leurs devis et factures : le code les fait annexer à l’acte de vente.
- Le dossier technique envoyé à l’assureur : plans et descriptifs des travaux réalisés.
- Chaque courrier échangé avec l’assureur, avec son avis de réception ou son récépissé.
- Les justificatifs d’entretien de la maison, puisque le défaut d’entretien est une exclusion.
Pour la durée, nous n’avons trouvé aucun texte qui en fixe une pour le contrat dommages-ouvrage ; la fiche de Service-Public.fr sur la conservation des papiers ne le cite pas. La logique des textes donne un minimum : les dix ans de la garantie, plus les deux ans pendant lesquels une action née du contrat d’assurance reste possible (article L. 114-1 du code des assurances). Pour les factures des travaux eux-mêmes, voir notre guide Factures de travaux : combien de temps les garder ? ; et pour celui qui achète une maison récente, retrouver l’historique des travaux commence par ces attestations.
La fin des dix ans de dommages-ouvrage, sans y penser
Dix ans après la réception, l’assurance s’éteint avec la garantie décennale. La date se calcule le jour de la réception, et s’oublie ensuite. Dans cärn, elle devient une échéance du carnet de la maison, rappelée un mois, deux semaines et une semaine avant, puis le jour même, à chaque membre du carnet : le temps de faire le tour de la maison.
Les pièces restent avec le chantier qu’elles couvrent : dans l’historique du carnet, chaque intervention garde sa date, son montant, qui a payé et ses justificatifs — l’attestation d’assurance, le procès-verbal de réception, les factures. Avec cärn+, l’export PDF et ZIP réunit tout l’historique du carnet, chaque facture à la suite de son intervention : de quoi le remettre en une fois au notaire ou à l’acheteur.
Questions fréquentes
L'assurance dommages-ouvrage est-elle obligatoire pour une extension ou une rénovation ?
Oui, l'assurance dommages-ouvrage est obligatoire pour une extension ou une rénovation si les travaux sont des travaux de construction au sens du code des assurances. Service-Public.fr vise la construction, l'extension et la rénovation importante d'un bâtiment par une entreprise : modification de la structure, gros œuvre extérieur, fondations, terrassement, ravalement d'étanchéité.
Que risque un particulier qui ne souscrit pas d'assurance dommages-ouvrage ?
Le défaut d'assurance dommages-ouvrage est puni de six mois d'emprisonnement et de 75 000 € d'amende, mais cette peine ne s'applique pas à la personne physique qui construit un logement pour l'occuper elle-même ou y loger sa famille proche (article L. 243-3 du code des assurances). Sans cette assurance, il faut en revanche attendre qu'un responsable soit désigné pour être indemnisé.
Combien de temps dure l'assurance dommages-ouvrage ?
L'assurance dommages-ouvrage commence au plus tôt à la fin de l'année de parfait achèvement et prend fin dix ans après la réception des travaux, selon les clauses types du contrat. Elle joue aussi pendant la première année si l'entrepreneur, mis en demeure, n'exécute pas ses obligations.
Que faire si aucun assureur n'accepte de m'assurer ?
Si aucun assureur n'accepte de vous assurer en dommages-ouvrage, vous pouvez saisir le Bureau central de tarification dans les quinze jours du refus, par lettre recommandée ou envoi recommandé électronique avec avis de réception. Il fixe la prime à laquelle l'assureur sollicité doit garantir le chantier, et statue dans les trois mois (article L. 243-4 du code des assurances).
Peut-on vendre une maison de moins de dix ans sans assurance dommages-ouvrage ?
Le code des assurances prévoit le cas d'une maison de moins de dix ans vendue sans assurance dommages-ouvrage : l'acte de vente mentionne l'existence ou l'absence de l'assurance (article L. 243-2). Le vendeur d'une maison qu'il a fait construire est réputé constructeur : il répond des dommages décennaux envers l'acheteur (article 1792-1 du code civil).
Sources (18)
- Code des assurances, articles L. 241-1 à L. 243-9 (l'assurance des travaux de construction) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 242-1 (assurance de dommages obligatoire) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 243-1-1 (ouvrages exclus, ouvrages existants) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 243-2 (justification, mention dans l'acte de vente) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 243-3 (sanction du défaut d'assurance) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 243-4 (bureau central de tarification) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, articles R. 250-1 à R. 250-6 (Bureau central de tarification) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, articles R. 243-1 à R. 243-3 (justifications à l'ouverture du chantier) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, annexe II à l'article A. 243-1 (clauses types dommages-ouvrage) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 114-1 (prescription de deux ans) — Légifrance — consulté le 1er octobre 2026
- Code civil, articles 1792 à 1792-7 (garanties des constructeurs) — Légifrance — consulté le 1er octobre 2026
- Code civil, article 1792-1 (personnes réputées constructeurs) — Légifrance — consulté le 1er octobre 2026
- Code de la construction et de l'habitation, articles L. 231-1 à L. 231-13 (contrat de construction de maison individuelle) — Légifrance — consulté le 1er octobre 2026
- Assurance dommages-ouvrage (DO) — Service-Public.fr (F2032) — consulté le 1er octobre 2026
- Garantie décennale des constructeurs — Service-Public.fr (F2034) — consulté le 1er octobre 2026
- Durée de conservation des papiers — Service-Public.fr (F19134) — consulté le 1er octobre 2026
- Assurance de dommages ouvrage : quelle est la réglementation applicable ? — DGCCRF — consulté le 1er octobre 2026
- Assurance construction — ministère de la Transition écologique — consulté le 1er octobre 2026
Une erreur ? contact@getcarn.com