Guides › Entretien des véhicules
Assurance auto obligatoire : même pour une voiture à l'arrêt Assurance voiture obligatoire : ce que la loi impose à tout véhicule, même au garage, la fin de la carte verte et ce que risque un conducteur non assuré
Mis à jour le
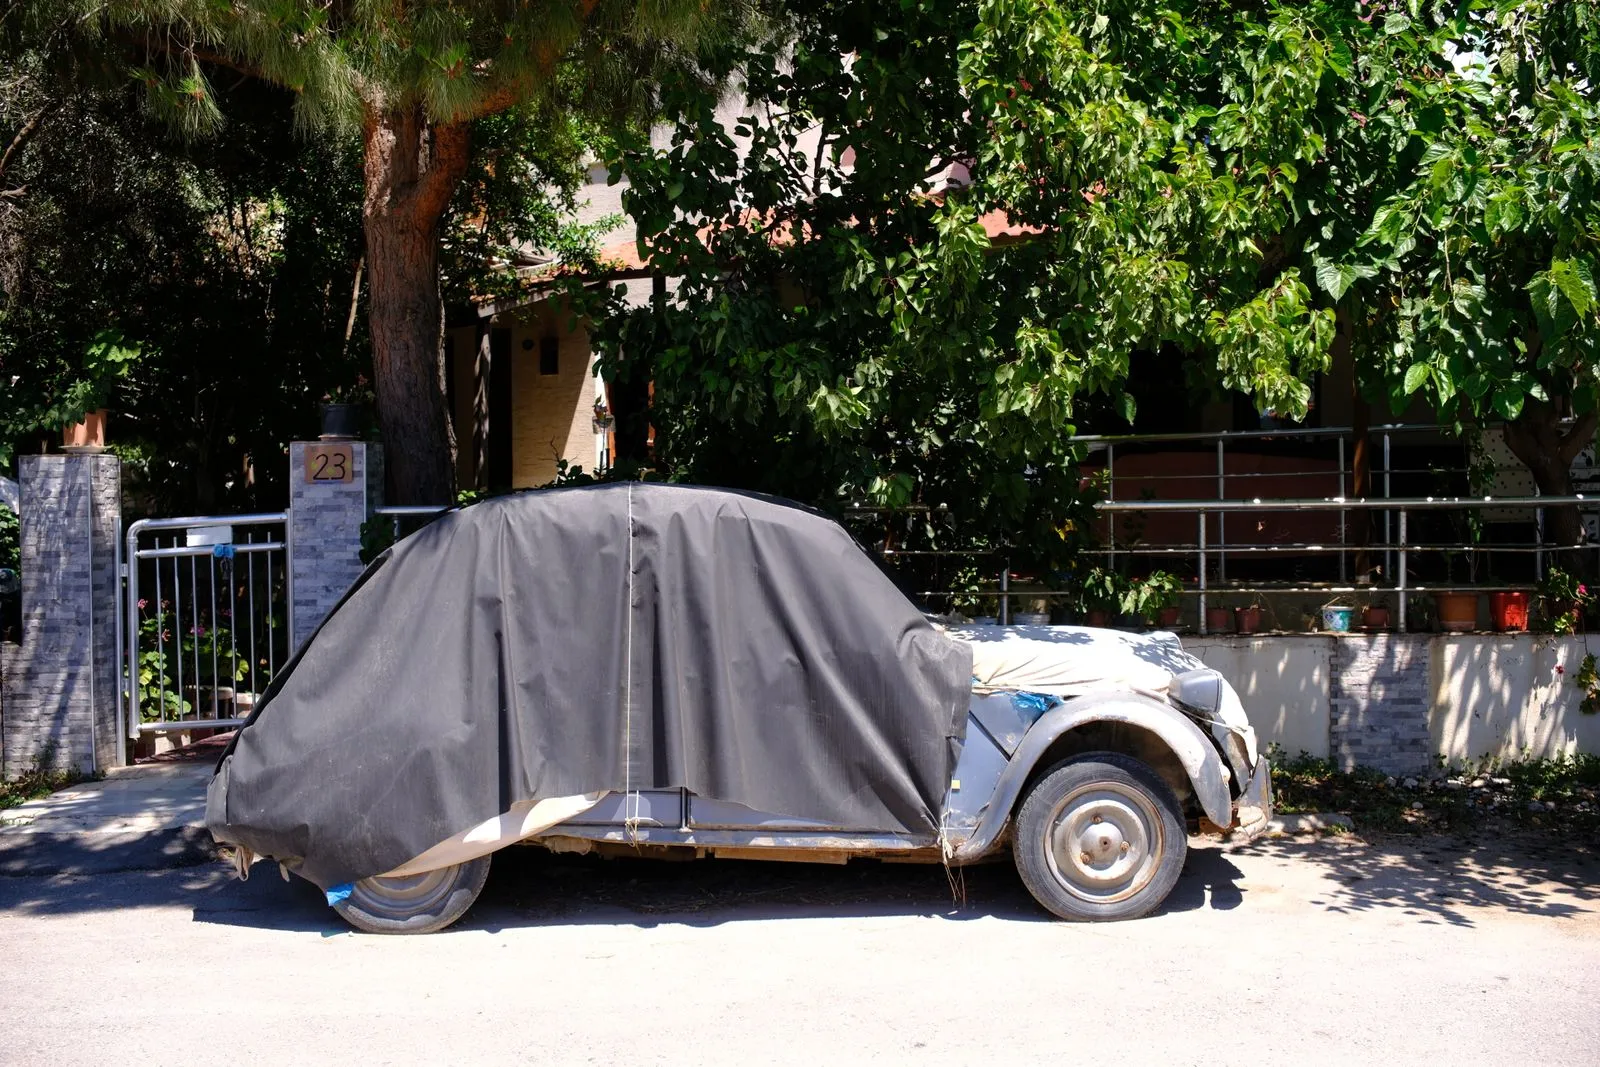
Oui. En France, toute voiture doit être couverte par une assurance de responsabilité civile, dite « au tiers » (code des assurances, article L. 211-1), même si elle reste au garage, tant qu'elle est en état de circuler. Mettre ou maintenir en circulation un véhicule non assuré est un délit, puni de 3 750 € d'amende.
L’assurance voiture est-elle obligatoire ? Ce que dit la loi sur l’assurance au tiers
Oui. En France, toute personne dont la responsabilité peut être engagée par un véhicule terrestre à moteur doit, pour le faire circuler, être couverte par une assurance de responsabilité civile. C’est l’assurance dite « au tiers » : elle indemnise les victimes, pas le conducteur. L’obligation vaut pour la voiture, la moto, le camping-car, et pour toute remorque.
La règle est posée par l’article L. 211-1 du code des assurances, dans sa rédaction en vigueur depuis le 8 décembre 2023. Il définit le véhicule comme « tout véhicule automoteur destiné à circuler sur le sol et qui peut être actionné par une force mécanique sans être lié à une voie ferrée, ainsi que toute remorque, même non attelée ».
- Les véhicules visés : Service-Public.fr cite la voiture particulière, l’utilitaire, la voiture sans permis, le camion, le tracteur, les deux et trois-roues motorisés, les quads, et la remorque attelée ou non. S’y ajoutent des engins non immatriculés : trottinettes électriques, gyropodes, tondeuses autoportées. La remorque d’un bateau est donc à assurer, alors que l’assurance du bateau reste, elle, facultative.
- Ce qui n’en est pas : le fauteuil roulant automoteur d’une personne en situation de handicap, que le même article écarte expressément. Le vélo à assistance électrique limité à 25 km/h n’y est pas soumis non plus, à la différence du speedbike : voir notre guide du vélo électrique.
- Qui est couvert : le contrat doit garantir la responsabilité du propriétaire (article R. 211-2), celle de toute personne qui a la garde ou la conduite du véhicule, « même non autorisée », et celle des passagers.
Que couvre l’assurance au tiers obligatoire, et que ne couvre-t-elle pas ?
Elle couvre les dommages causés aux autres : blessures sans limite de montant, dégâts matériels à hauteur d’au moins 1 300 000 € par sinistre. Les passagers et la famille du conducteur comptent parmi ces « tiers ». Elle ne couvre ni les blessures du conducteur, ni les dégâts de sa propre voiture : il faut pour cela des garanties facultatives.
- Les dommages corporels : l’assurance est souscrite « sans limitation de somme » (article R. 211-7).
- Les dommages aux biens : pour une somme au moins égale à 1 300 000 € par sinistre, quel que soit le nombre de victimes (article A. 211-1-3).
- Qui est un tiers : les membres de la famille du conducteur ou de l’assuré sont considérés comme des tiers par la loi elle-même.
- Où : dans tous les États de l’Union européenne, et dans les États tiers pour lesquels les bureaux nationaux d’assurance des États membres se portent garants (article L. 211-4). Hors de l’Union, Service-Public.fr conseille de demander à l’assureur la carte internationale d’assurance, qui liste les pays couverts.
Ce qui reste dehors. L’obligation ne s’étend pas aux dommages subis par la personne qui conduit (article R. 211-8). Et selon Service-Public.fr, la garantie ne couvre pas non plus les dommages causés au véhicule du conducteur responsable. Vol, incendie, bris de glace, garantie du conducteur : ce sont des garanties facultatives.
Franchise et exclusions. La franchise, les déchéances et certaines exclusions du contrat ne sont pas opposables aux victimes : l’assureur les indemnise pour le compte du responsable, puis peut lui réclamer le remboursement de ce qu’il a payé (article R. 211-13).
Voiture qui ne roule pas ou qui reste au garage : faut-il l’assurer ?
Oui, tant qu’elle est en état de circuler. La loi impose l’assurance « pour faire circuler » le véhicule, et punit le fait de le « maintenir en circulation » sans assurance, « y compris par négligence ». Service-Public.fr en tire la règle : une voiture inutilisée, stationnée dans la rue ou dans un garage privé, doit rester assurée.
Le propriétaire doit assurer son véhicule « même si le véhicule n’est pas utilisé pendant une longue période ou s’il est stationné dans un garage privé », écrit Service-Public.fr. Trois raisons se lisent dans les textes :
- Une voiture à l’arrêt peut causer un dommage. L’obligation porte sur les accidents, mais aussi sur les incendies et les explosions causés par le véhicule, et sur la chute de ce qu’il transporte (article R. 211-5).
- Le droit européen compte l’arrêt dans la circulation. La directive que la France a transposée en 2023 définit la circulation d’un véhicule comme toute utilisation conforme à sa fonction de moyen de transport, quel que soit le terrain, « et que celui-ci soit à l’arrêt ou en mouvement » (directive (UE) 2021/2118).
- L’infraction ne suppose pas de rouler. Le code de la route vise le fait de mettre, mais aussi de maintenir en circulation un véhicule non assuré (article L. 324-2). Service-Public.fr précise qu’un véhicule stationné peut être constaté en état de non-assurance.
Le ministère de l’Économie en donne un exemple : même tracté vers un centre de démolition, un véhicule qui ne roule plus doit être assuré. Pour une voiture qui sort peu, Service-Public.fr signale que les assureurs proposent généralement des contrats à tarif réduit.
Quand une voiture sort-elle de l’obligation d’assurance ? Hors d’état de circuler, retrait de la circulation, vente
Quand elle n’est plus en état de circuler, selon Service-Public.fr : une panne ne suffit pas, il faut qu’il lui manque des éléments essentiels pour rouler, et c’est au propriétaire de le prouver. Nous n’avons trouvé aucun article du code qui fixe ces critères. L’obligation cesse aussi, pour vous, le jour où vous vendez la voiture.
Hors d’état de circuler : trois fiches, trois formulations. Service-Public.fr écrit, selon la page :
- que l’obligation ne s’applique pas à un véhicule « manifestement hors d’état de circuler (par exemple, moteur retiré ou absence de roues) », le propriétaire devant pouvoir prouver qu’il est impossible de le mettre en circulation (fiche sur l’assurance au tiers) ;
- qu’il s’agit du véhicule auquel manquent « les roues, la batterie et le réservoir de carburant », et non de celui qui est simplement tombé en panne (fiche sur le véhicule non utilisé) ;
- qu’une voiture au garage doit être assurée « tant qu’elle n’est pas rendue définitivement impropre à la circulation » (fiche sur la responsabilité civile).
Le code, lui, ne dit que « pour faire circuler » et « maintenir en circulation ». Dans le doute, retenez la lecture la plus stricte : tant que la voiture peut reprendre la route, gardez-la assurée.
Le retrait de la circulation. Vous pouvez déclarer en ligne, gratuitement, le retrait de votre véhicule de la circulation : il ne peut plus circuler sur la voie publique, même remorqué, et la validité du certificat d’immatriculation est suspendue (Service-Public.fr). Une autre fiche écrit qu’un véhicule immatriculé reste soumis à l’obligation tant que ce retrait n’a pas été déclaré, ce qui laisse entendre qu’elle cesse ensuite. Nous n’avons trouvé aucun article du code des assurances qui le dise : la directive européenne autorise les États à prévoir cette dispense, mais le rapport qui présente l’ordonnance de transposition n’en fait pas état. Avant de résilier, demandez à votre assureur une réponse écrite.
La vente. Le contrat du vendeur ne passe pas à l’acheteur : la règle du transfert automatique ne s’applique pas à un véhicule terrestre à moteur (article L. 121-10 du code des assurances). L’acheteur doit donc être assuré avant de prendre la route. Côté vendeur, Service-Public.fr indique de prévenir l’assureur par lettre recommandée ou envoi recommandé électronique : le contrat est suspendu le soir de la vente, à minuit.
Carte verte supprimée : comment prouver que sa voiture est assurée, et le fichier des véhicules assurés
Depuis le 1er avril 2024, la carte verte et la vignette ne sont plus exigées pour un véhicule immatriculé. Les forces de l’ordre consultent le fichier des véhicules assurés à partir de la plaque. À la souscription, l’assureur remet un document qui vaut présomption d’assurance pendant quinze jours, le temps que le fichier soit à jour.
- La présomption par le fichier : le conducteur d’un véhicule immatriculé est présumé assuré lorsque la consultation du fichier montre que son véhicule est couvert (article R. 211-14-0 du code des assurances).
- Le document remis à la souscription : l’assureur le délivre sans frais, avec le numéro de police, la date d’effet de la garantie, l’immatriculation, la marque et le modèle. Il porte la mention : « Ce document constitue une présomption d’assurance pendant les quinze jours suivant la date de prise d’effet de la police » (article R. 211-14-0-1).
- Si le fichier ne vous connaît pas : le conducteur prouve par tous moyens, auprès des autorités judiciaires, que son véhicule est assuré. Gardez donc votre contrat et vos avis d’échéance.
Le fichier des véhicules assurés (FVA) est prévu par l’article L. 451-1-1 du code des assurances. Selon la Sécurité routière, il contient l’immatriculation du véhicule, le nom de l’assureur et le numéro du contrat, et les assureurs ont trois jours pour y inscrire un nouveau contrat ou une modification. Chaque assuré peut vérifier que son véhicule y figure, avec le numéro d’immatriculation et le numéro de formule du certificat d’immatriculation ; s’il n’y est pas, le ministère de l’Intérieur demande de se rapprocher de son assureur.
Le contrôle ne se fait plus seulement au bord de la route : depuis février 2026, indique la Sécurité routière, le fichier est consulté pour tout véhicule flashé en excès de vitesse d’au moins 50 km/h. Une trottinette électrique, comme tout véhicule non immatriculé, reste à l’ancien régime : attestation et certificat apposé sur l’engin, précise Service-Public.fr.
Défaut d’assurance : l’amende et les sanctions du code de la route
Mettre ou maintenir en circulation un véhicule sans assurance est un délit, puni de 3 750 € d’amende, même par simple négligence. Pour une première constatation, l’amende forfaitaire est de 500 €, portée à 750 € par une majoration de 50 % versée au Fonds de garantie. Le juge peut y ajouter la suspension du permis et la confiscation du véhicule.
Tout est dans l’article L. 324-2 du code de la route :
- l’amende : 3 750 € ;
- l’amende forfaitaire : 500 €, 400 € si elle est minorée, 1 000 € si elle est majorée. Selon Service-Public.fr, elle s’applique quand l’infraction est constatée par procès-verbal électronique et que le conducteur n’a jamais été condamné pour défaut d’assurance ;
- les peines complémentaires : suspension du permis pour trois ans au plus, sans aménagement pour l’activité professionnelle ; annulation du permis avec interdiction de le repasser pendant trois ans au plus ; interdiction de conduire certains véhicules pendant cinq ans au plus ; stage de sensibilisation à ses frais ; confiscation du véhicule si le condamné en est le propriétaire ; immobilisation ;
- le cumul des peines : depuis le 20 août 2026, les peines prononcées pour ce délit se cumulent, sans confusion possible, avec celles des autres infractions commises en conduisant.
La majoration de 50 %. Les amendes forfaitaires et les amendes prononcées pour défaut d’assurance sont affectées d’une majoration de 50 %, perçue au profit du Fonds de garantie (article L. 211-27 du code des assurances). Service-Public.fr annonce 500 € ; le ministère de l’Intérieur, 750 €. Les deux chiffres sont justes : le second compte la majoration.
En récidive, la procédure passe devant le tribunal, et l’amende peut atteindre 7 500 €, selon la Sécurité routière. La même page cite l’Observatoire national interministériel de la sécurité routière : en 2024, 216 personnes sont mortes dans un accident impliquant un véhicule non assuré, et 515 000 conducteurs auraient circulé sans assurance.
Accident sans assurance : le Fonds de garantie indemnise les victimes, puis se retourne contre le responsable
Les victimes ne restent pas sans indemnisation : le Fonds de garantie des assurances obligatoires de dommages les indemnise quand le responsable n’est pas assuré. Mais il se retourne ensuite contre lui, avec intérêts et frais. Le conducteur non assuré rembourse la totalité, parfois toute sa vie, et n’est pas indemnisé pour ses propres blessures.
- Pour les victimes : le Fonds indemnise les dommages nés d’un accident survenu en France dans lequel un véhicule est impliqué, lorsque le responsable est inconnu ou n’est pas assuré (article L. 421-1 du code des assurances). La victime qui n’a subi que des dégâts matériels a un an pour le saisir, selon Service-Public.fr.
- Pour le responsable : le Fonds exerce contre lui les droits de la victime, avec des intérêts et des frais de recouvrement (article L. 421-3). La Sécurité routière le précise : l’auteur rembourse la totalité des sommes engagées, par une mensualité calculée sur ses revenus, « parfois durant toute sa vie », et n’est en aucun cas indemnisé pour ses propres blessures ou dégâts matériels.
En 2024, le Fonds a versé 123 millions d’euros à près de 8 000 victimes et proches de victimes, selon la même source. Après un accident grave, ces sommes « peuvent être très importantes ».
Aucun assureur ne veut vous assurer, ou vous changez d’assureur : bureau central de tarification et résiliation
Si un assureur refuse de vous couvrir, vous pouvez saisir le bureau central de tarification : il fixe la prime à laquelle l’assureur sera tenu de garantir votre responsabilité civile, et statue en trois mois. Et après un an de contrat, vous pouvez changer d’assureur à tout moment : le nouvel assureur fait les démarches, sans interruption de couverture.
- Le refus d’assurance. L’assureur qui refuse doit mentionner la possibilité de saisir le bureau central de tarification et la façon de le faire ; le bureau statue dans un délai de trois mois (article L. 212-1 du code des assurances, en vigueur depuis le 28 mai 2026). La démarche est décrite par Service-Public.fr, qui parle encore d’une décision en deux mois environ ; le code dit trois. Le bureau n’intervient que pour la responsabilité civile obligatoire.
- Changer d’assureur. Après un an, le contrat se résilie sans frais ni pénalités, avec effet un mois après la notification. Pour l’assurance automobile obligatoire, c’est le nouvel assureur qui effectue les formalités et s’assure de la permanence de la couverture (article L. 113-15-2) ; le nouveau contrat ne peut pas prendre effet avant la fin de l’ancien (article R. 113-12).
Ce qu’il faut garder : le document de souscription, le contrat, le relevé d’informations
Le document remis à la souscription, qui vaut présomption d’assurance quinze jours ; le contrat et les avis d’échéance, qui prouvent l’assurance si le fichier se trompe ; le relevé d’informations, qui porte votre bonus-malus ; les factures du véhicule. Passé ces quinze jours, plus aucun papier d’assurance n’est exigé à bord d’une voiture immatriculée en France.
- Le document de souscription : gardez-le à bord les quinze premiers jours d’un nouveau contrat.
- Le contrat : deux ans à partir de sa clôture, selon Service-Public.fr.
- Les quittances, avis d’échéance, courriers de résiliation et preuves de règlement : deux ans après la date du document.
- Le relevé d’informations : conservation permanente. L’assureur le délivre à la fin du contrat ou sur demande ; il indique le coefficient de réduction-majoration, c’est-à-dire le bonus-malus.
- Les factures d’achat et de réparation : tant que vous gardez le véhicule, et deux ans de plus après la revente.
Pour les autres obligations et papiers de la voiture, voir nos guides de l’entretien de voiture obligatoire et du contrôle technique.
L’échéance de l’assurance du véhicule, sans y penser
Une voiture a plusieurs échéances qui ne tombent pas ensemble : l’assurance chaque année, le contrôle technique tous les deux ans. Dans cärn, dès la création du carnet d’une voiture, d’une moto ou d’un camping-car, l’assurance du véhicule fait partie des entretiens proposés, avec sa fréquence et sa source.
L’échéance est rappelée à chaque membre du carnet un mois, deux semaines et une semaine avant, puis le jour même ; « Je m’en occupe » prévient les autres conducteurs. Le contrat, l’avis d’échéance et le relevé d’informations restent rangés avec l’intervention, à côté des factures et du kilométrage. Le carnet se partage gratuitement, par un code.
Questions fréquentes
Faut-il assurer une voiture qui ne roule pas ?
Oui, une voiture qui ne roule pas doit être assurée tant qu'elle est en état de circuler. Selon Service-Public.fr, le propriétaire doit l'assurer même si elle n'est pas utilisée pendant une longue période ou si elle est stationnée dans un garage privé. L'obligation ne tombe que si elle est manifestement hors d'état de circuler, ce que le propriétaire doit pouvoir prouver.
La carte verte est-elle encore obligatoire ?
Non, la carte verte n'est plus obligatoire pour un véhicule immatriculé. Depuis le 1er avril 2024, les forces de l'ordre vérifient l'assurance dans le fichier des véhicules assurés (article R. 211-14-0 du code des assurances). Une trottinette électrique ou un autre véhicule non immatriculé doit toujours porter son certificat d'assurance.
Quelle amende pour une voiture sans assurance ?
L'amende pour une voiture sans assurance peut aller jusqu'à 3 750 € (article L. 324-2 du code de la route). Lors d'une première constatation, l'amende forfaitaire est de 500 €, à laquelle s'ajoute une majoration de 50 % au profit du Fonds de garantie : 750 € au total, selon le ministère de l'Intérieur. Le juge peut aussi suspendre le permis et confisquer le véhicule.
Qui indemnise la victime d'un conducteur non assuré ?
La victime d'un conducteur non assuré est indemnisée par le Fonds de garantie des assurances obligatoires de dommages (article L. 421-1 du code des assurances). Le Fonds se retourne ensuite contre le responsable, qui rembourse la totalité des sommes versées et n'est pas indemnisé pour ses propres blessures, rappelle la Sécurité routière.
Que faire si aucun assureur ne veut assurer ma voiture ?
Vous pouvez saisir le bureau central de tarification quand aucun assureur ne veut assurer votre voiture. Il fixe la prime moyennant laquelle l'assureur est tenu de garantir votre responsabilité civile, et statue dans un délai de trois mois (article L. 212-1 du code des assurances). Il n'intervient que pour l'assurance obligatoire, pas pour le vol ni les dommages au véhicule.
Sources (28)
- Code des assurances, article L. 211-1 (obligation d'assurance des véhicules terrestres à moteur) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 211-4 (étendue territoriale de la garantie) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, articles R. 211-2 à R. 211-8 (étendue de l'obligation d'assurance) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article A. 211-1-3 (montant minimal pour les dommages aux biens) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article R. 211-13 (exceptions non opposables aux victimes) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, articles R. 211-14-0 et R. 211-14-0-1 (contrôle des véhicules immatriculés) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 451-1-1 (fichier des véhicules assurés) — Légifrance — consulté le 1er octobre 2026
- Code de la route, article L. 324-2 (défaut d'assurance) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 211-27 (majoration de 50 % au profit du Fonds de garantie) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, articles L. 421-1 et L. 421-3 (Fonds de garantie des assurances obligatoires de dommages) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 212-1 (bureau central de tarification) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, articles L. 113-15-2 et R. 113-12 (résiliation à tout moment) — Légifrance — consulté le 1er octobre 2026
- Code des assurances, article L. 121-10 (pas de transfert du contrat à l'acheteur d'un véhicule) — Légifrance — consulté le 1er octobre 2026
- Directive (UE) 2021/2118 du 24 novembre 2021 (définition de la circulation d'un véhicule) — EUR-Lex — consulté le 1er octobre 2026
- Rapport au Président de la République relatif à l'ordonnance n° 2023-1138 du 6 décembre 2023 — Légifrance — consulté le 1er octobre 2026
- Assurance auto obligatoire ou « au tiers » — Service-Public.fr (F2628) — consulté le 1er octobre 2026
- Un véhicule doit-il être assuré même s'il n'est pas utilisé ? — Service-Public.fr (F23499) — consulté le 1er octobre 2026
- Assurance auto : qu'est-ce que la garantie responsabilité civile ? — Service-Public.fr (F31258) — consulté le 1er octobre 2026
- Comment prouver qu'un véhicule terrestre à moteur est assuré ? — Service-Public.fr (F1362) — consulté le 1er octobre 2026
- Certificat d'immatriculation : retrait d'un véhicule de la circulation — Service-Public.fr (F1754) — consulté le 1er octobre 2026
- Comment résilier l'assurance après avoir vendu son véhicule ? — Service-Public.fr (F2664) — consulté le 1er octobre 2026
- Que faire si les assurances refusent d'assurer un véhicule ? — Service-Public.fr (F2660) — consulté le 1er octobre 2026
- Accident de la route : indemnisation par le Fonds de garantie des victimes — Service-Public.fr (F2679) — consulté le 1er octobre 2026
- Est-on couvert par l'assurance automobile pendant un voyage à l'étranger ? — Service-Public.fr (F2694) — consulté le 1er octobre 2026
- Durée de conservation des papiers — Service-Public.fr (F19134) — consulté le 1er octobre 2026
- Contrôle de la non assurance à partir du système de contrôle automatisé (15 février 2026) — Sécurité routière — consulté le 1er octobre 2026
- À compter du 1er avril 2024, la carte verte et la vignette disparaissent des véhicules immatriculés (13 mars 2024) — ministère de l'Intérieur — consulté le 1er octobre 2026
- Assurance auto, moto, vélo, trottinette : comment ça marche ? (19 juin 2026) — ministère de l'Économie, Bercy infos — consulté le 1er octobre 2026
Une erreur ? contact@getcarn.com